

Ein Burnout beginnt selten plötzlich, vielmehr schleichen sich die ersten Warnsignale oft unbemerkt in den Alltag. Wir zeigen dir, woran du ein (drohendes) Burnout erkennst, was wirklich hilft und wie du dich als Selbstständige/r langfristig davor schützt.
Zwischen Freiheit und Erschöpfung
Viele Menschen entscheiden sich bewusst für die Selbstständigkeit, weil diese häufig mit großer Freiheit verbunden ist – zum Beispiel, was die Zeiteinteilung und die Wahl der Kund/innen betrifft. Diese Autonomie geht jedoch auch mit einer hohen Eigenverantwortung einher, die zur Belastung werden kann. So kommt die Freelancer-Studie 2025 etwa zu dem Ergebnis, dass 39 Prozent der insgesamt 2.851 befragten Selbstständigen ihr Stresslevel als hoch bis sehr hoch einschätzen. Als Hauptgründe nannten sie dabei die aktuelle Auftragslage (58 Prozent), finanzielle Unsicherheit (40 Prozent) sowie Zeitdruck bei Projekten (31 Prozent).
Du kennst das sicher auch: Phasen, in denen der Stress überhandnimmt und die Erschöpfung spürbar wird. Solange du dich schnell wieder erholen kannst, ist das kein Grund zur Sorge, wie die selbstständige Fachärztin für Psychiatrie und Psychotherapie Dr. med. Almut Ningel kürzlich im VGSD-Talk "Wie Selbstständige Burnout früh erkennen und verhindern" erklärte. Dauern die Erschöpfung und Kraftlosigkeit jedoch länger an und bessern sich nicht, kann die Überlastung chronisch werden und in ein Burnout münden.
Was ist ein Burnout?
Laut der Internationalen Klassifikation der Krankheiten (ICD-11) der WHO ist ein Burnout kein medizinischer Zustand, sondern ein rein berufliches Phänomen, das in Folge einer hohen beruflichen Belastung auftritt, die nicht erfolgreich bewältigt und deshalb chronisch wird. Nach dieser Definition tritt ein Burnout ausschließlich im beruflichen Kontext auf und wird daher offiziell auch nicht zur Beschreibung von chronischen Erschöpfungserfahrungen – etwa im Rahmen unbezahlter Care-Arbeit – angewandt.
Wörtlich übersetzt bedeutet Burnout "ausbrennen". Dieses Ausgebrannt-Sein umfasst drei Dimensionen: emotionale Erschöpfung, Depersonalisation (in Form von Zynismus und Distanzierung zur eigenen Arbeit) und eine reduzierte Leistungsfähigkeit. Bereits in leichter Ausprägung kann ein Burnout für die Betroffenen stark belastend sein und mit einer depressiven Symptomatik einhergehen. Zwar gibt es keine eindeutig definierten Burnout-Kriterien, jedoch können einige körperliche und psychische Anzeichen erste Warnhinweise sein. Darunter:
- Erschöpfung und Energielosigkeit
- Müdigkeit und Schlafstörungen
- Körperliche Beschwerden wie Kopf- und Rückenschmerzen, Übelkeit, Magen-Darm-Probleme
- Konzentrationsschwäche und Gedächtnisprobleme
- Verringertes Selbstwertgefühl
- Zynismus und Bitterkeit
Da diese Anzeichen viele Ursachen haben können, ist eine ärztliche Abklärung empfehlenswert. Oft beginnt ein Burnout nämlich schleichend – vor allem auf der psychischen Ebene. Manche Betroffene verdrängen die Symptome und versuchen lange, die Fassade der Leistungsstärke aufrechtzuerhalten. In einem solchen Fall spricht man von einem “Stillen Burnout“.
Welche potenziellen Auslöser gibt es?
Die guten Nachrichten zuerst: Erstens führt nicht jede längere Phase der Überlastung und Erschöpfung automatisch zu einem Burnout. Zweitens, kein Burnout kommt plötzlich über Nacht. Das heißt, es gibt die Chance, erste Warnzeichen früh zu erkennen und schnell zu handeln. Andererseits können bestimmte äußere Umstände und persönliche Einflussfaktoren das Risiko für ein Burnout erhöhen.
Äußere Einflussfaktoren
- Übermäßiger Leistungs- und Zeitdruck
- Fehlende Würdigung erbrachter Leistungen
- Schwierige Arbeitsverhältnisse
- Angst vor Arbeitsverlust
- Insgesamt anhaltender Stress mit stetiger Überforderung
Persönliche Einflussfaktoren
- Hohes Verantwortungsbewusstsein
- Ausgeprägtes Bedürfnis, anderen zu gefallen
- Sehr hohe Ansprüche an sich selbst (Stichwort: Perfektionismus)
- Neigung zu Selbstzweifeln
Diese Einflussfaktoren zu kennen und auch sein eigenes Risiko selbst einschätzen zu können, ist eine wichtige Grundlage für eine langfristig gesunde Selbstständigkeit.
Sind Selbstständige besonders häufig betroffen?
Laut der repräsentativen Studie “Arbeiten 2025“ der Pronova Betriebskrankenkasse schätzen derzeit 61 Prozent der Beschäftigten in Deutschland ihr Burnout-Risiko als mittel oder hoch ein. Jede dritte der insgesamt 1.230 befragten Personen gab zudem an, bereits selbst von Burnout betroffen gewesen zu sein. Wie stark man von einem Burnout gefährdet ist, hängt aber auch von der jeweiligen Branche ab, in der man tätig ist. So weisen laut einer Analyse des HR-Software-Anbieters Personio insbesondere das Gesundheits- und Sozialwesen, der Öffentliche Dienst und der Einzelhandel ein sehr hohes Risiko auf.
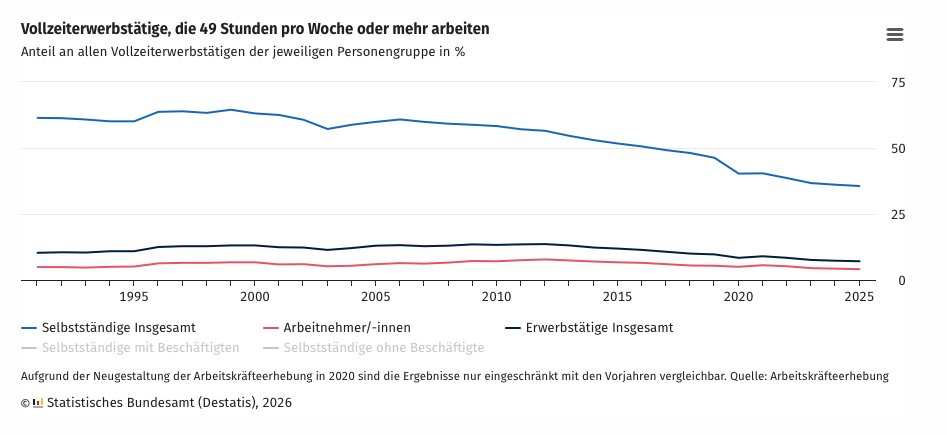
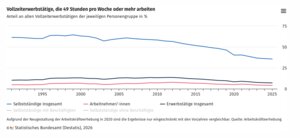
Zur Häufigkeit von Burnout-Fällen unter Selbstständigen gibt es dagegen nur wenige belastbare Daten. Die Zahlen des Statistischen Bundesamts zur wöchentlichen Durchschnittsarbeitszeit zeigen, dass die Arbeitslast bei Selbstständigen höher ist als bei abhängig Beschäftigten: So arbeiten 23 Prozent aller Solo-Selbstständigen und 44,5 Prozent der Selbstständigen mit Beschäftigten im Durchschnitt mehr als 49 Stunden pro Woche. Im Vergleich dazu: Unter vollzeitbeschäftigten Arbeitnehmer/innen sind es nur 4,1 Prozent. Dr. med. Almut Ningel sieht genau darin eine Gefahr: “Die Selbstständigkeit ist positiv, da man dadurch in seiner Mitte ist – und das ist burnout-schützend. Andererseits kann es aber auch gefährlich sein, weil die Gefahr der Selbstausbeutung in der Selbstständigkeit sehr hoch ist.“
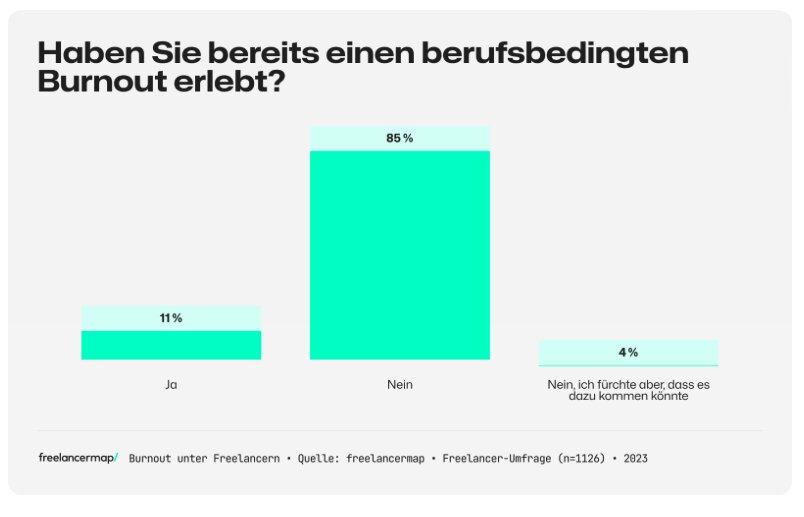
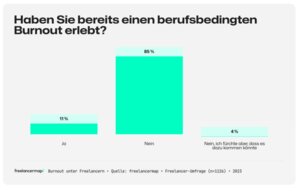
Die Plattform Freelancermap.de hat 2023 in einer Befragung von 1.126 Selbstständigen herausgefunden, dass die große Mehrheit der Befragten (85 Prozent) berufsbedingt noch kein Burnout erlebt hat. Besonders aufschlussreich: Selbst von den elf Prozent der Selbstständigen, die bereits ein Burnout erlebt hatten, gaben zwei Drittel an, diese Erfahrung bereits während einer Festanstellung gemacht zu haben. Demgegenüber traten bei nur 22 Prozent die Symptome zum ersten Mal in der Selbstständigkeit auf. Als häufigste Ursachen für das Burnout wurden dabei der finanzielle Druck (33 Prozent), ein zu hohes Arbeitspensum (27 Prozent) und die fehlende Trennung von Beruflichem und Privatem (23 Prozent) genannt.
Weitere Beiträge zum Thema: Befragungen & Studien

Welche Präventionsmaßnahmen gibt es?
Damit du gar nicht erst in die Situation kommst, aufgrund einer chronischen Überlastung kürzertreten zu müssen, ist es wichtig, dass du Burnout-Anzeichen früh erkennst und handelst, bevor du zu einer längeren Pause gezwungen bist.
Dr. med. Almut Ningel rät Selbstständigen dazu, als Burnout-Prävention regelmäßig die eigenen Wochenarbeitsstunden zu notieren, um zu sehen, wie hoch die eigene Arbeitslast wirklich ist. Wenn du merkst, dass sie deutlich zu hoch ist, solltest du diese reduzieren und wichtige Aufträge und Projekte priorisieren: "Schließlich ist ein Burnout eine Überlastungserkrankung und man behandelt sie durch Entlastung", fügt die Fachärztin hinzu. Diese Beispiele für konkrete Entlastungsmaßnahmen kannst du dabei vorbeugend ergreifen:
- Nimm deinen Körper und Psyche ernst, achte auf Veränderungen
- Plane ausreichend Entspannungs- und Erholungsphasen ein
- Setze Prioritäten und übe dich darin, deine Grenzen zu erkennen und zu wahren
- Bewege dich regelmäßig. Das trägt nicht nur zu einer insgesamt guten Gesundheit bei, sondern macht es vielen Menschen auch leichter, innerlich abzuschalten
- Mach regelmäßig kleine Pausen im Alltag, aber räume dir auch übers Jahr verteilt ein paar Wochen Urlaub ein
Wie kannst du dich finanziell absichern?
Während die Leistungsfähigkeit sinkt, laufen die Fixkosten weiter, Projekte wollen zuende gebracht und Kund/innen bei der Stange gehalten werden. Der Selbstdruck steigt. Viele Betroffene versuchen deshalb, Burnout-Symptome auszusitzen oder sie gar durch noch mehr Arbeit zu überwinden. Doch das kann die Beschwerden verschlimmern – schließlich ist Burnout eine Überlastungserkrankung. Für Burnout-Betroffene ist deshalb essenziell, sich erholen zu können – und das, ohne ständig in Sorge zu sein, durch die Auszeit die eigene berufliche Existenz zu gefährden. Deshalb prüfe am besten schon "in guten Zeiten", wie du dich für den Fall der Fälle absichern könntest. Hier findest du eine beispielhafte Übersicht über verschiedene Möglichkeiten:
Rücklagen bilden
Unabhängig davon, in welcher persönlichen Situation du dich befindest, solltest du, falls möglich, in deiner Selbstständigkeit Rücklagen bilden. Lege dir dazu als Faustregel einen Fixkostenpuffer (für Miete, Strom, etc.) von sechs bis zwölf Monatsausgaben zur Seite, um so Zeiten zu überbrücken, in denen du keine oder verringerte Einnahmen erzielst. Die konkrete Höhe deines individuellen Puffers kann natürlich auch damit korrespondieren, durch welche sonstigen Möglichkeiten du abgesichert bist.
Krankengeld bei der GKV
Bist du als Selbstständige/r in der GKV versichert, hast du nicht automatisch Anspruch auf Krankengeld, kannst jedoch per Wahlerklärung angeben, dass deine Mitgliedschaft den gesetzlichen Krankengeldanspruch umfassen soll. Statt des ermäßigten Beitragssatzes von 14 Prozent zahlst du dann den allgemeinen Beitragssatz von 14,6 Prozent. Der Anspruch beginnt ab dem 43. Tag der Arbeitsunfähigkeit. Das gesetzliche Krankengeld beträgt 70 Prozent des beitragspflichtigen Arbeitseinkommens, wobei die Beitragsbemessungsgrenze die Leistung nach oben begrenzt.
Außerdem gibt es bei der GKV die Möglichkeit, einen zusätzlichen Krankengeld-Wahltarif abzuschließen. Die konkrete Ausgestaltung und der zusätzliche Beitrag können sich von Kasse zu Kasse unterscheiden – der wesentliche Vorteil liegt häufig im früheren Leistungsbeginn: Je nach Tarif kann Krankengeld beispielsweise ab dem 15. oder 22. Tag einer Arbeitsunfähigkeit gezahlt werden. Ratsam ist sicher, dass du prüfst, ob sich der Abschluss dieses zusätzlichen Wahltarifs für dich lohnt oder ob du die Zeit bis zum 43. Tag der Arbeitsunfähigkeit über einen finanziellen Puffer überbrücken könntest. Denn Vorsicht: Entscheidest du dich für den Wahltarif, bist du in der Regel für drei Jahre an die Kasse gebunden!
Krankentagegeld-Versicherung
Im Gegensatz zum Krankengeld ist das Krankentagegeld eine rein private Versicherungsleistung für den Fall eines Verdienstausfalls. Der Versicherer zahlt den vereinbarten Tagessatz, wenn die vertraglich definierten Voraussetzungen erfüllt sind – typischerweise eine vollständige Arbeitsunfähigkeit. Die Karenzzeit wird im Vertrag festgelegt. Dadurch kann die Leistung zum Beispiel ab dem 15., 22. oder 43. Krankheitstag beginnen. Allerdings haben private Krankentagegeldversicherungen eigene Vertragsrisiken, etwa Gesundheitsfragen, die genaue Definition der Arbeitsunfähigkeit oder auch Ausschlüsse für bestimmte Ursachen und Tätigkeiten. Auch hier solltest du genau prüfen, was für dich individuell sinnvoll ist.
Private Berufsunfähigkeitsversicherung
Eine Berufsunfähigkeitsversicherung (BU) zahlt Selbstständigen bei einer dauerhaften oder länger andauernden gesundheitlichen Einschränkung eine vertraglich vereinbarte monatliche Rente. In vielen Verträgen gilt: Über deine BU erhältst du im Krankheitsfall eine monatliche Rente, sobald du deinen zuletzt ausgeübten Beruf wegen Krankheit, Unfall oder Kräfteverfalls für voraussichtlich sechs Monate oder länger zu mindestens 50 Prozent nicht mehr ausüben kannst. Die Zahlung erfolgt in der Regel rückwirkend ab dem ersten Tag der Berufsunfähigkeit, gleichzeitig entfällt die Beitragszahlungspflicht. Die genaue Beitragsgestaltung hängt u.a. von deinem Alter und Tätigkeit ab. Als grobe Orientierung können Selbstständige mit überwiegend kaufmännischer oder kreativer Bürotätigkeit häufig mit etwa 50 bis 150 Euro im Monat rechnen; bei körperlich oder gesundheitlich belastenden Tätigkeiten können die Beiträge deutlich höher liegen.
Aber Vorsicht: Es gibt die sogenannte Umorganisationsklausel für Selbstständige. Diese besagt, dass die Versicherung noch vor Zahlungsbeginn das Recht hat, zu prüfen, ob dein Betrieb so umorganisiert werden könnte, dass du weiterhin arbeiten kannst. Ist das gesundheitlich möglich und wirtschaftlich sinnvoll, kann die Versicherung die Leistung verweigern. Mittlerweile verzichten manche Versicherer bei Kleinbetrieben auf diese Prüfung.
Willst du mehr darüber wissen, wie du als Selbstständige/r Burnout früh erkennen und verhindern kannst? Als VGSD-Mitglied kannst du dir die Aufzeichnung unseres Experten-Talks mit Dr. Almut Ningel exklusiv hier ansehen.

Hast du schon einmal Phasen starker Erschöpfung und Überlastung erlebt oder musstest sogar ein Burnout durchmachen? Wenn ja, welche Signale haben dir dein Körper oder Geist damals gegeben? Was hat dir geholfen, diese Zeit zu bewältigen und welche Strategien würdest du anderen Selbstständigem empfehlen? Wir sind auf deine Kommentare gespannt!
Du möchtest Kommentare bearbeiten, voten und über Antworten benachrichtigt werden?
Jetzt kostenlos Community-Mitglied werden