

Die Selbstständigen schulden den gesetzlichen Krankenkasse anders als oft berichtet "nur" vier Milliarden Euro. Durch die geplante Rentenpflicht könnte dieser Betrag aber erheblich zunehmen. Neben den Zahlen haben wir Ursachen, Folgen und Maßnahmen gegen GKV-Beitragsschulden untersucht.
Mangels genauerer Zahlen wurden in der Vergangenheit die Beitragsschulden der Selbstständigen in der Gesetzlichen Krankenversicherung (GKV) in Medienberichten mit denen der freiwillig Versicherten gleichgesetzt.
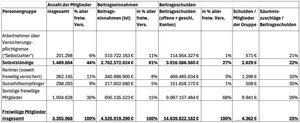
Tatsächlich sind die Selbstständigen mit 44 Prozent die größte Teilgruppe freiwillig Versicherter, aber nicht die einzige – ihr Anteil an deren Beitragsschulden macht sogar "nur" 27 Prozent aus, ihr Anteil an den bezahlten Beiträgen dagegen 61 Prozent. Auf Basis der von uns recherchierten Zahlen können wir nun genauere Angaben über den tatsächlichen Schuldenstand machen und wie sich dieser zusammensetzt (vgl. Tabelle unten)
Inhaltsübersicht
- Wie hoch sind die GKV Beitragsschulden der Selbstständigen wirklich?
- Welche anderen Gruppen von freiwillig Versicherten gibt es?
- Beitragsschulden bei Sozialversicherung könnten kräftig steigen – wir beobachten sie genau
- Wie kommt es zu Beitragsschulden?
- Was sind die Konsequenzen von Beitragsschulden?
- Was kann man tun, um diese Konsequenzen zu vermeiden?
- Fazit
So oder so: Für Betroffene stellen die Schulden eine große Belastung dar. Wir erklären, wie es zu Beitragsschulden kommt, wie sie sich auf die Betroffenen auswirken und was sie tun können, um zum Beispiel wieder zum Arzt gehen zu können, auch wenn nicht gerade ein Notfall vorliegt.
Das Thema hat durch die geplante Rentenversicherungspflicht an Bedeutung gewonnen, denn mit der sehr viel höheren prozentualen Belastung mit Sozialbeiträgen wird für künftige Selbstständige – vor allem in Teilzeit arbeitende – die Gefahr von Beitragsschulden zunehmen.
Die Beitragsschulden der Selbstständigen sind unseren Recherchen zufolge niedriger als bisher bekannt. Das Bundesamt für Soziale Sicherung (BAS), vielen auch als Rechtsaufsicht über die Deutsche Rentenversicherung (DRV) bekannt, erstellt jeden Monat eine Statistik, die die Beitragsschulden freiwillig Versicherter bei den Trägern der gesetzlichen Krankenkassen in drei Zahlen zusammenfasst:
13,17 Milliarden Beitragsschulden, 5.645 Euro pro Kopf – Wirklich?
Ende März 2026 hatten die freiwillig Versicherten demnach laufende Rückstände von 8,97 Milliarden Euro. Zusammen mit 4,21 Milliarden Euro befristet niedergeschlagenen Rückständen (also solchen, deren Beitreibung vorübergehend ausgesetzt wurde, weil die Schuldner nicht auffindbar oder zahlungsunfähig sind) ergibt sich eine Summe von 13,17 Milliarden Euro an Schulden. Von dieser war in der Vergangenheit auch immer wieder in Medien zu lesen.
Geht man von 3,5 Millionen Selbstständigen in Deutschland aus und davon, dass 2/3 von ihnen gesetzlich versichert sind, so würden auf jeden gesetzlich Versicherten im Schnitt 5.645 Euro Beitragsschulden entfallen. Da längst nicht alle Selbstständigen Beitragsschulden haben, läge die Schuldenlast bei den tatsächlich Betroffenen noch weitaus höher. Diese Rechnung ließ uns an der Plausibilität der veröffentlichten Zahlen zweifeln.
Hier gibt es genauere Zahlen
Fast alle gesetzlich versicherten Selbstständigen gelten, weil sie formal gesehen die Wahl zwischen privater und gesetzlicher Krankenversicherung haben, als "freiwillig versichert" und sie bilden auch die größte Teilgruppe der freiwillig Versicherten – doch zu letzteren zählen nicht nur Selbstständige. Zum Überblick über die anderen Gruppen freiwillig Selbstständiger siehe unten.
Die genaue Zahl der Selbstständigen und der anderen freiwillig Versicherten haben wir beim Bundesgesundheitsministerium (BMG) unter "Kennzahlen, Daten, Bekanntmachungen" gefunden. Sie werden von diesem quartalsweise aktualisiert. Aufgrund unterschiedlicher zugrunde liegender Meldesystematiken weichen die Zahlen etwas von denen des BAS ab, sind aber genauer untergliedert und enthalten detaillierte Zahlen über die Selbstständigen unter ihnen.
Laut BMG hatten die freiwillig Versicherten zum Ende des ersten Quartals 2026 insgesamt 14,64 Milliarden Euro Beitragsschulden, 1,47 Milliarden mehr als in der BAS-Statistik.
Nur 27 Prozent der Beitragsschulden freiwillig Versicherter entfallen auf Selbstständige: 3,92 Milliarden Euro, 2.629 Euro pro Kopf
Auf die Selbstständigen entfielen davon 3,92 Milliarden Euro. Das sind 27 Prozent der gesamten Beitragsschulden, obwohl Selbstständige 44 Prozent aller freiwillig Versicherten ausmachen. Die Zahl der freiwillig versicherten Selbstständigen gibt das BMG mit 1,49 Millionen an, also einer deutlich niedrigeren Zahl als wir erwartet hätten, Wir vermuten, dass die übrigen zwei Millionen Selbstständigen nicht alle privat versichert sind, sondern es darunter viele nebenberuflich Selbstständige gibt, die über ihre angestellte Haupttätigkeit krankenversichert sind.
Sowohl die Höhe der Beitragsschulden als auch die Zahl der gesetzlich versicherten Selbstständigen ist niedriger ist als bei unserer Rechnung oben. Die tatsächlichen Beitragsschulden pro Kopf betragen deshalb nicht 5.645 Euro, sondern "nur" 2.629 Euro.
Weitere Beiträge zum Thema: Kranken- und Pflegeversicherung

Wie viel schulden einzelne Betroffene? Wie viel davon sind Säumniszuschläge?
Wie hoch die Schulden pro Betroffenem sind, ist nicht ganz genau zu sagen, denn die Statistik unterscheidet zwischen zwei Arten von Beitragskonten:
- Offene Beitragskonten, bei denen der Versicherte weiterhin Mitglied der entsprechenden Krankenkasse ist (im Schnitt 6.664 Euro Beitragsschulden).
- Geschlossene Beitragskonten, bei denen der Betroffene noch Beitragsschulden hat, aber inzwischen die Kasse gewechselt hat (im Schnitt 8.414 Euro Beitragsschulden).
Es ist möglich, dass ein/e Versicherte/r sowohl Schulden bei einer früheren Kasse (geschlossenes Konto) als auch bei seiner/ihrer aktuellen (offenes Konto) hat. Der höhere Betrag bei den geschlossenen Konten könnte dadurch zustande kommen, dass die Beitragsschulden in diesen Fällen schon länger bestehen und durch Säumniszuschläge stärker angewachsen sind. Säumniszuschläge machen bei Selbstständigen 22 Prozent, also fast ein Viertel der ausgewiesenen Beitragsschulden aus.
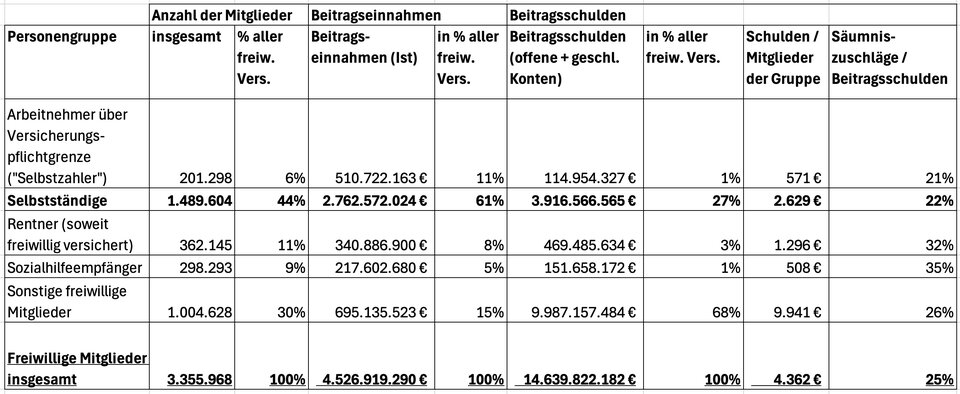
- Elf Prozent der freiwillig Versicherten (auf die drei Prozent der Beitragsschulden entfallen) sind Rentner/innen, unter ihnen sind wahrscheinlich nicht wenige ehemals oder noch immer Selbstständige. Wer im Alter selbstständig weiterarbeitet, tut dies häufig zwar in Teilzeit, gilt aber trotzdem als hauptberuflich selbstständig und ist dann freiwillig versichert. In diese Kategorie fällt auch, wer mehr als zehn Prozent der zweiten Hälfte seines Erwerbslebens privat versichert war und deshalb nicht als Pflichtversicherter in die Rentenversicherung der Rentner aufgenommen wird. Mehr zur freiwilligen Versicherung, insbesondere auch im Alter.
- Weitere neun Prozent sind Sozialhilfeempfänger/innen. Sie stehen nur für ein Prozent der Beitragsschulden, wohl weil die Beitragsrechnungen von staatlichen Stellen direkt bezahlt werden.
- Sechs Prozent der freiwillig Versicherten sind Arbeitnehmer/innen, die oberhalb der Versicherungspflichtgrenze (77.400 Euro pro Jahr bzw. 6.450 Euro pro Monat) verdienen, sich also auch privat versichern könnten, aber der gesetzlichen Versicherung treu bleiben. Sie haben Anspruch auf einen hälftigen Zuschuss ihres Arbeitgebers zu den Kranken- und Pflegeversicherungsbeiträgen. Auf sie entfallen ebenfalls nur ein Prozent der Beitragsschulden.
- 30 Prozent sind "sonstige freiwillig Versicherte". Auf sie entfallen 68 Prozent der Beitragsschulden. Es handelt sich um freiwillig Versicherte, die weder Selbstständige noch Arbeitnehmer, weder Rentner noch Sozialhilfeempfänger sind. Dazu gehören Nichterwerbstätige ohne Familienversicherung (z.B. weil der Partner privat versichert ist, die Familienversicherung nach einer Scheidung endete o.ä.), Studierende nach Ende ihrer studentischen Pflichtversicherung, Privatiers, die ihren Lebensunterhalt aus Kapital- und Mieterlösen finanzieren und so weiter (die Liste der möglichen Fälle ist lang und würde den Rahmen hier sprengen).
Beitragsschulden bei Sozialversicherung könnten kräftig steigen – wir beobachten sie genau
Nach obenAn anderer Stelle haben wir bereits darauf hingewiesen: Die Beitragsschulden der Selbstständigen könnten durch die für sie geplante Rentenversicherungspflicht deutlich steigen: Wenn sich die Beitragslast durch die hinzukommenden Rentenbeiträge fast verdoppelt, wird es finanziell noch enger für künftige Selbstständige. Der strengste Gläubiger ist in einem solchen Fall wohl das Finanzamt, gefolgt von Krankenversicherungen und Rentenversicherungen.
Um die weitere Entwicklung genau beobachten und Alarm schlagen zu können, wenn die befürchtete Entwicklung eintritt, haben wir die Quellenlage zur gesetzlichen Krankenversicherung genau untersucht und versuchen, ähnliche Zahlen auch von Finanzämtern und Rentenversicherung in Erfahrung zu bringen.
Vor allem aber versuchen wir, die strukturellen Ursachen der hohen Beitragsschulden aufzudecken und zu bekämpfen.
Ein zentraler Grund für die hohen Beitragsschulden ist die unfaire Art und Weise, wie die Sozialbeiträge von Selbstständigen berechnet werden. Mit unserer Petition "Rentenpflicht für Selbstständige? – Nur mit Rechtssicherheit und fairen Beiträgen" wollen wir zeitnah eine Reform der Beitragsbemessung erreichen, um Selbstständige vor Beitragsschulden zu schützen. Jetzt unterstützen: openpetition.de/rentenpflicht
Die Beiträge zur Kranken- und Pflegeversicherung werden prozentual vom Gewinn berechnet. Ich muss also höhere Beiträge nur dann bezahlen, wenn ich auch mehr Gewinn erzielt habe. Und dann steht ja auch mehr Geld zur Verfügung. Soweit die Theorie, in der Praxis ist es etwas komplizierter:
- Als Selbstständige/r muss ich Beiträge auf ein fiktives Einkommen von 1.318,33 Euro bezahlen, auch wenn ich tatsächlich viel weniger verdiene oder sogar Verlust mache. Wer zum Beispiel 650 Euro Gewinn erzielt, muss die durchschnittlich 21,7 Prozent Kranken- und Pflegebeitrag trotzdem auf 1.318,33 Euro entrichten. Das macht 286,08 Euro im Monat – also 44 Prozent des Gewinns allein für die Kranken- und Pflegeversicherung. Vor 2019 waren die Mindestbeiträge sogar noch mehr als doppelt so hoch. Der VGSD konnte damals eine Senkung um 57 Prozent erreichen. Manche/r Versicherte hat aber immer noch Beitragsschulden aus der Zeit vor 2019!
- Oft steht der Steuerbescheid und damit der genaue Gewinn erst mit einigen Monaten oder sogar Jahren Verzögerung fest. Fällt er höher aus als die auf Basis einer Schätzung bzw. früherer Gewinne kalkulierten Vorauszahlungen, werden für den gesamten seitdem vergangenen Zeitraum hohe Nachzahlungen fällig, die einen ganz erheblichen Teil des in dieser Zeit erzielten Gewinns ausmachen – zumal, wenn Rentenversicherungsbeiträge hinzukommen.
- Es kann aber auch umgekehrt sein: Früher lief es besser, auf dieser Basis wurden hohe Vorauszahlungen ermittelt. Durch den Wegfall eines wichtigen Kunden, die allgemeine wirtschaftliche Lage oder auch private Verpflichtungen (z.B. Pflege eines Angehörigen) verdient man plötzlich weniger, die Beiträge passen nicht mehr zum Einkommen.
- Eine Falle besonderer Art: Wenn jemand den Einkommensteuerbescheid nicht innerhalb von drei Jahren bei der Krankenversicherung einreicht, stellt die Krankenversicherung rückwirkend den maximalen Beitragssatz, berechnet auf Basis der Beitragsbemessungsgrenze, in Rechnung. Das kann sogar dann passieren, wenn der Steuerbescheid eingereicht wurde, aber nicht vollständig. Immerhin gibt es inzwischen eine Nachfrist von zwölf Monaten, innerhalb derer man durch Einreichen des Steuerbescheids eine Korrektur erreichen kann. Der Spiegel berichtete im Juli 2026 unter dem Titel "Man muss sich echt drum kümmern, sonst ist man am Arsch" über einen solchen Fall, aber auch über die im folgenden beschriebene Konstellation:
- Manche starten ihre Selbstständigkeit nebenberuflich, sind über ihre Anstellung krankenversichert. Die Selbstständigkeit entwickelt sich erfolgreich und ohne, dass sie es merken bzw. sich der Konsequenzen bewusst sind, entwickelt sie sich zur einer hauptberuflichen und somit versicherungspflichtigen Selbstständigkeit. Wer als Selbstständige/r Mitarbeiter (jenseits eines einzigen Minijobbers) beschäftigt, mehr Stunden selbstständig als angestellt arbeitet und/oder einen höheren Gewinn erzielt als das Angestelltengehalt, erfüllt Kriterien für eine hauptberufliche Selbstständigkeit. Die genaue Abgrenzung ist eine Wissenschaft für sich. Wir werden dazu einen eigenen Beitrag veröffentlichen.
Wenn die Krankenkasse einem solchen hauptberuflich Selbstständigen "auf die Spur kommt", kann sie für die Zeit seit dem Beginn der hauptberuflichen Selbstständigkeit, maximal für das laufende und die zurückliegenden vier Jahre (bei Vorsatz aber für bis zu 30 Jahre) die Kranken- und Pflegeversicherungsbeiträge nachfordern.
Beitragsschulden können schnell anwachsen durch kostenpflichtige Mahnungen der Krankenkasse und vor allem auch Säumniszuschläge: Pro angefangenem Monat berechnen die Versicherungen ein Prozent des geschuldeten Betrags, also zwölf Prozent pro Jahr. 22 Prozent der gesamten Beitragsschulden von Selbstständigen bestehen aus solchen Säumniszuschlägen (siehe oben)!
Die Versicherung kann auch versuchen, die Beitragsschulden gerichtlich einzutreiben, also pfänden zu lassen. Auch das ist mit hohen Kosten für den Schuldner verbunden.
Ab zwei Monaten Beitragsrückstand kann die Versicherung die Leistungen ruhen lassen: Der Versicherte schuldet nach wie vor den vollen Beitrag, erhält aber nur eine "medizinische Notfallversorgung" (akute Erkrankungen, die plötzlich auftreten und sich kurzfristig deutlich verschlimmern, Schmerzzustände, Behandlung chronischer Erkrankungen, z.B. Dialyse, Schwangerschaft und Mutterschaft, bestimmte Formen der Früherkennung).
Wenn das Einkommen absehbar für längere Zeit niedriger ausfällt als bisher, sollte man dies dem Finanzamt, der Krankenkasse und ggf. der Rentenversicherung mitteilen und eine Herabsetzung der Vorauszahlungen erbitten. Dazu kann eine BWA für einen zurückliegenden Zeitraum oder eine Planrechnung für die nächsten Monate hilfreich sein.
Wichtig ist auch, die Einkommensteuererklärung möglichst zeitnah einzureichen und den resultierenden Bescheid dann an die Krankenversicherung weiterzuleiten. Liegt das darin festgestellte Einkommen (inklusive Miet- und Kapitalerlöse!) unter dem Einkommen, auf dessen Basis die Vorauszahlungen festgelegt wurden, kommt es zu einer Rückerstattung der zu viel bezahlten Beiträge bzw. Reduktion der Beitragsschulden.
In jedem Fall ist es wichtig, das Gespräch zu suchen und nicht den Kopf in den Sand zu stecken! Krankenkassen sind oft bereit, eine Stundung oder Ratenzahlungen zu vereinbaren. In diesem Fall wird dann auch das Ruhen der Leistungen aufgehoben und man kann wieder zum Arzt gehen, auch wenn es sich nicht um einen Notfall handelt.
Es kann auch hilfreich sein, eine Schuldnerberatung aufzusuchen. Es gibt einige, die auf Selbstständige spezialisiert sind.
Die Beitragsschulden der Selbstständigen sind nicht ganz so hoch wie in der Vergangenheit oft berichtet, für die Betroffenen aber mit großen Nachteilen verbunden bis hin dazu, dass sie Ärzte nur noch in Notfällen aufsuchen können. Nutze gerne die Kommentarfunktion, um deine eigenen Erfahrungen mit Beitragsschulden zu teilen!
Diese Situation wird sich durch die Einführung der Rentenversicherungspflicht speziell für künftige Selbstständige in Teilzeit weiter verschärfen.
Ganz wichtig deshalb: Die geplante Rentenpflicht muss von einer Reform der Beitragsberechnung begleitet werden, damit gesetzlich versicherte Selbstständige nicht finanziell überfordert werden. Jetzt unterstützen: openpetition.de/rentenpflicht
Du möchtest Kommentare bearbeiten, voten und über Antworten benachrichtigt werden?
Jetzt kostenlos Community-Mitglied werden