

Die Rentenkommission empfiehlt eine Rentenversicherungspflicht für künftige Selbstständige, Bestandsselbstständige sollen "herausoptieren" dürfen. Du fragst dich, wie sich die geplante Rentenreform auf deine Selbstständigkeit oder Gründung auswirken könnte? In unserem FAQ-Beitrag findest du Antworten.
Danke für eure Fragen – was ist neu?
Schon über 100 Kommentare unter diesem Beitrag, dazu viele Zuschriften auf Social Media und anderen Kanälen: Habt vielen Dank für die vielen Fragen zur geplanten Rentenpflicht für Selbstständige, mit denen ihr euch an uns gewandt habt! Wir wollen eure Fragen nach und nach beantworten und euch dazu Einschätzungen auf Basis des aktuellen Informationsstandes geben. Noch müssen wir dafür von den Empfehlungen der Rentenkommission ausgehen und "gut informiert spekulieren" – sobald ein erster Gesetzentwurf zur Rentenpflicht für Selbstständige vorliegt, arbeiten wir ihn für euch durch und werden die FAQs hier entsprechend aktualisieren.
Auf Basis eurer Einsendungen und Kommentare gibt es heute ein erstes Update zu diesem FAQ-Beitrag – wir beantworten Fragen zu folgenden drei Themenblöcken:
- Freiwillig Versicherte und freiwillig Pflichtversicherte in der DRV
- Änderungen in deiner selbstständigen Tätigkeit (Betriebssitz, Branche, Rechtsform usw.)
- Selbstständig mit 67+
Du hast eine Frage, die noch nicht beantwortet ist? Schreib sie gern in die Kommentare!


Was empfiehlt die Rentenkommission für Selbstständige?
33 Empfehlungen für eine Rentenreform hat die "Alterssicherungskommission", wie die Rentenkommission offiziell heißt, erarbeitet. Uns Selbstständige betrifft insbesondere Empfehlung 22 – und die hat es in sich:
"Die Kommission empfiehlt, künftig alle nicht obligatorisch abgesicherten Selbständigen, die ihre Tätigkeit ab einem Stichtag neu aufnehmen, verpflichtend und ohne Opt-out in die GRV einzubeziehen. Die Versicherungspflicht sollte auch alle Personen umfassen, die bereits jetzt eine selbständige Beschäftigung ausüben. Ihnen soll jedoch ein voraussetzungsloses Herausoptieren ermöglicht werden."
Künftige Selbstständige sollen in Zukunft also in der Gesetzlichen Rentenversicherung pflichtversichert werden – Bestandsselbstständige ebenfalls, sie jedoch sollen sich über eine Opt-out-Option ohne weitere Voraussetzungen von der Versicherungspflicht befreien lassen können.
Doch ab wann soll die neue Regelung gelten? Wer gilt überhaupt als künftige/r und wer als Bestandsselbstständige/r? Und was ist mit Selbstständigen, die zum Beispiel in einem berufsständischen Versorgungswerk versichert sind? Viele Mitglieder wenden sich mit solchen und ähnlichen Fragen zu den Empfehlungen der Kommission an uns. In diesem FAQ-Beitrag beantworten wir sie auf Basis der aktuell bekannten Informationen. Wir werden den Beitrag updaten und weitere Fragen und Antworten aufnehmen, sobald es Neuigkeiten gibt.
Schon gesehen? In unserer neuen Petition machen wir uns für eine "Rentenpflicht für Selbstständige? – Nur mit Rechtssicherheit und fairen Beiträgen!" stark. Werde jetzt gemeinsam mit uns laut, unterzeichne die Petition und teile sie gern auch in deinem Netzwerk: openpetition.de/rentenpflicht
Wie ist der aktuelle Stand?
Die Rentenkommission hat ihren Bericht mit allen Empfehlungen am 23.6.2026 veröffentlicht, wir haben ausführlich darüber berichtet. Die Bundesregierung hat ihren Willen erklärt, die Vorschläge der Kommission im Sinne eines "Gesamtwerks" zur Umsetzung zu bringen – wobei es inzwischen einige Debatten etwa über die geplante Einbeziehung der Mini-Jobs in die GRV oder das Ende der sogenannten "Rente mit 63" gibt, die die Pläne ins Wanken bringen könnten. Wir bleiben selbstverständlich am Ball und werden berichten, wie es weitergeht.
Stand heute (26.8.2026) liegt noch kein offizieller Referentenentwurf o.ä. vor, dem weitere Details zur konkreten Ausgestaltung der Regelungen für Selbstständige zu entnehmen wären. Das Bundesarbeitsministerium möchte die neue Rentenversicherungspflicht für Selbstständige schon im Herbst 2026 beschließen. Wir gehen aktuell davon aus, dass es zur Reform der Rentenversicherung drei Gesetzespakete geben wird und die Rentenversicherungspflicht im ersten davon geregelt werden soll. Das Gesetz könnte schon zu Anfang 2027 in Kraft treten.
Wir beobachten das mit großer Sorge, denn es gilt zu verhindern, dass eine Rentenversicherungspflicht a) ohne Reform der Statusfeststellung und b) ohne klares Bekenntnis zur Reform der Beitragsbemessung für Renten-, Kranken- und Pflegeversicherung kommt. Gemeinsam mit 20 anderen Verbänden haben wir dazu eine BAGSV-Stellungnahme abgegeben und machen uns dafür stark, dass die Rentenversicherungspflicht von weiteren Reformen flankiert wird.
Inhaltsübersicht
- A. Grundlagen der geplanten Reform
- Kommt jetzt die Rentenversicherungspflicht für Selbstständige?
- Ist die Rentenpflicht für Selbstständige bereits beschlossene Sache?
- Wann könnte die Rentenversicherungspflicht für Selbstständige in Kraft treten?
- Wer gilt als bestandsselbstständig und wer als künftige/r Selbstständige/r bzw. Gründer?
- Welchen Beitrag müsste ich als Selbstständige/r künftig in der GRV zahlen?
- Macht es mit Blick auf die geplante Rentenversicherungspflicht einen Unterschied, ob ich haupt- oder nebenberuflich selbstständig bin?
- Wo finde ich den Bericht der Rentenkommission, wenn ich mich aus erster Hand über ihre Ergebnisse informieren möchte?
- B. Für Bestandsselbstständige
- Ich bin bereits selbstständig und will mich von der künftigen Versicherungspflicht befreien lassen. Wird das möglich sein?
- Was bedeutet „voraussetzungsloses Herausoptieren" oder "Opt-out"? Wie wird das genau funktionieren?
- Muss ich den Opt-out einmalig machen oder periodisch wiederholen?
- Kann ich den Opt-out später widerrufen und in die GRV wechseln?
- Wenn ich mich für einen Opt-out entscheide: Was passiert mit bereits angesparten Beitragszeiten in der GRV? Verfallen meine bisherigen Beiträge?
- Ich bin bereits selbstständig und obligatorisch rentenversichert (zum Beispiel in einem berufsständischen Versorgungswerk oder der Landwirtschaftlichen Alterskasse). Welche Regeln gelten für mich?
- Ich bin bereits selbstständig und plane, meine Rechtsform zu ändern oder ein weiteres Business zu gründen. Gelte ich dann als Bestandsselbstständige/r oder als "künftig selbstständig"?
- C. Für Gründer/innen und künftige Selbstständige
- Muss ich als Gründer/in beziehungsweise künftige/r Selbstständige/r künftig in die gesetzliche Rentenversicherung einzahlen?
- Ich plane, mich selbstständig zu machen und will ausschließlich privat fürs Alter vorsorgen. Wird das auch in Zukunft möglich sein?
- Ich plane, mich selbstständig zu machen und wäre aufgrund meiner selbstständigen Tätigkeit obligatorisch abgesichert (zum Beispiel in einem berufsständischen Versorgungswerk oder der Landwirtschaftlichen Alterskasse). Welche Regeln gelten für mich?
- Wie hoch sollen die künftigen Rentenversicherungsbeiträge für Gründer/innen und künftige Selbstständige sein?
- Was bedeuten "die ersten drei Jahre" im Kontext der Karenzzeit?
- D. Freiwillig gesetzlich Versicherte und freiwillig Pflichtversicherte
- Ich bin freiwillig gesetzlich versichert in der DRV. Werde ich aus der Versicherungspflicht herausoptieren und weiter freiwillig gesetzlich versichert bleiben können?
- Werde ich als heute schon freiwillig gesetzlich Versicherte/r die Beitragshöhe und Häufigkeit der Beiträge wie gehabt frei wählen können?
- Werde ich als heute schon freiwillig gesetzlich Versicherte/r künftig noch die Möglichkeit haben, die gesetzliche Rentenversicherung zu verlassen und rein privat vorzusorgen?
- Bleibt der einkommensabhängige Mindestbeitrag (2026: 112,16 EUR) bestehen?
- Wird die freiwillige Versicherung womöglich in eine Pflichtversicherung umgewandelt?
- Ich habe die Pflichtversicherung auf Antrag ("freiwillige Pflichtversicherung") gewählt. Was ändert sich für mich?
- E. Änderungen in deiner selbstständigen Tätigkeit
- Ich will die Rechtsform wechseln, zum Beispiel von einer GbR in eine GmbH. Gelte ich dann noch als bestandsselbstständig?
- Ich bin sozialversicherungs-"befreite/r" GmbH-Geschäftsführer/in. Gelte ich im Kontext der Rentenversicherungspflicht als bestandsselbstständig?
- Ich bin bereits selbstständig und möchte ein zusätzliches Einzelunternehmen gründen. Fällt dieses neue Business dann unter die Rentenversicherungspflicht?
- Was gilt, wenn ich bereits selbstständig bin, aber die Branche wechsle?
- Was passiert, wenn ich umziehe und dadurch das Finanzamt wechsle? Was, wenn ich eine neue Steuernummer bekomme?
- Gelte ich als bestandsselbstständig, wenn ich meine Selbstständigkeit pausiert habe und sie nach dem (noch festzulegenden) Stichtag neu aufnehme?
- F. Selbstständig mit 67+
- Ich bin bereits heute selbstständig und im Rentenalter. Was soll für mich gelten?
- Was soll für künftige Selbstständige im Rentenalter gelten?
Die Rentenkommission empfiehlt, Selbstständige künftig in die Gesetzliche Rentenversicherung einzubeziehen, sofern sie nicht bereits über ein obligatorisches Alterssicherungssystem (berufsständisches Versorgungswerk oder Landwirtschaftliche Alterskasse) abgesichert sind.
Die Versicherungspflicht soll grundsätzlich für alle Selbstständigen gelten, für Gründer/innen also genauso wie für Bestandsselbstständige. Für letztere empfiehlt die Kommission die Möglichkeit, sich im Rahmen eines voraussetzungslosen Opt-outs von der Versicherungspflicht befreien lassen zu können. Für künftige Selbstständige wird es keine Opt-out-Möglichkeit geben – auch dann nicht, wenn sie bereits privat vorsorgen.
Nein. Die Rentenversicherungspflicht für Selbstständige ist derzeit lediglich eine Empfehlung der Rentenkommission, beschlossene Sache ist sie noch nicht. Noch wurden weder ein Gesetz verabschiedet noch konkrete, verbindliche Regelungen ausgearbeitet. Ob daraus tatsächlich ein Gesetz entsteht und wann es in Kraft tritt, hängt vom weiteren Gesetzgebungsverfahren ab.
Allerdings hat die Bundesregierung die Bereitschaft signalisiert, die Empfehlungen der Kommission umsetzen zu wollen. Dass es Gesetzespakete zur Rentenreform geben wird, ist sehr wahrscheinlich; dass die 33 Empfehlungen „eins zu eins“ umgesetzt werden, ist nach den jüngsten Diskussionen weniger sicher.
Es gibt noch keinen festen Termin; erste Umsetzungsüberlegungen nennen den 1.1.2027.
Als bestandsselbstständig gilt, wer zu einem bestimmten Stichtag bereits selbstständig ist – wer ab diesem Stichtag gründet und in die Selbstständigkeit startet, gilt als künftig selbstständig. Der genaue Stichtag ist noch nicht festgelegt. Frühestens dürfte die Rentenversicherungspflicht zum 1.1.2027 in Kraft treten und vieles spricht dafür, dass das dann auch der Stichtag ist. Theoretisch könnte jedoch auch ein Stichtag früheren Datums festgelegt werden. Denkbar ist, dass für die Einordnung als Bestands- oder künftige/r Selbstständige/r die Einkommenssteuer herangezogen und geprüft wird, ob vor dem Stichtag Umsätze aus selbstständiger Tätigkeit gemeldet wurden.
Wenn es so kommt, bedeutet das für Bestandsselbstständige: Steuererklärung zeitnah abgeben und Bescheid gut aufbewahren! Wer dagegen gründen und die Möglichkeit des Opt-outs nutzen möchte, sollte sich möglichst zeitnah noch in diesem Jahr selbstständig machen, erste Rechnungen stellen und schauen, dass diese auch zeitnah bezahlt werden.
Im Bericht der Rentenkommission heißt es dazu:
"Die Verbeitragung soll sich am Regelbeitrag für die Pflichtversicherung von Handwerkern orientieren. Wahlweise könnten Selbständige auch einen Beitrag entrichten, der sich an ihrem steuerpflichtigen Einkommen orientiert, um eine wirtschaftliche Überlastung für jene zu vermeiden, deren Einkünfte deutlich unter der Bezugsgröße liegen."
Selbstständige sollen künftig also zwischen dem Regelbeitrag und einer einkommensabhängigen Beitragsbemessung wählen können. Für Gründer/innen soll es eine Karenzzeit geben, mehr dazu unten.
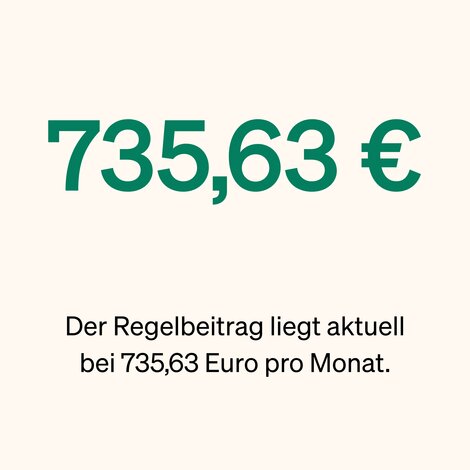
Der Regelbeitrag liegt aktuell bei 735,63 Euro pro Monat. Das sind 18,6 Prozent (= der aktuelle Rentenbeitrag) von 3.955 Euro (= die aktuelle Bezugsgröße). Wer weniger als die Bezugsgröße verdient, fährt mit der einkommensabhängigen Beitragsbemessung besser, muss allerdings mit einigem bürokratischen Aufwand rechnen. Wer über der Bezugsgröße verdient, profitiert von weniger Bürokratie und besserer finanzieller Planbarkeit (mehr dazu hier).
Wir als VGSD sehen insbesondere kritisch, dass die Beiträge auf Basis des Gewinns ermittelt werden sollen (ebenso wie die zur Kranken- und Pflegeversicherung). Dadurch zahlen Selbstständige mindestens 20 Prozent höhere Beiträge als Arbeitgeber- und -nehmer/innen zusammen, was viele finanziell überfordern dürfte!
Macht es mit Blick auf die geplante Rentenversicherungspflicht einen Unterschied, ob ich haupt- oder nebenberuflich selbstständig bin?
Nach obenNein, die geplante Rentenversicherungspflicht soll für alle (nicht obligatorisch abgesicherten) Selbstständigen gelten, unabhängig davon, ob sie haupt- oder nebenberuflich selbstständig arbeiten. Wenn du schon heute im Nebenberuf selbstständig bist, wirst du aller Voraussicht nach aus der Versicherungspflicht herausoptieren können. Wenn du eine nebenberufliche Gründung erst nach dem Stichtag planst, wirst du der Versicherungspflicht unterliegen.
Wo finde ich den Bericht der Rentenkommission, wenn ich mich aus erster Hand über ihre Ergebnisse informieren möchte?
Nach obenDie Rentenkommission hat am Dienstag, 23.6.2026, ihren 80-seitigen Bericht an Bundeskanzler Merz und Bundesarbeitsministerin Bas übergeben, anschließend fand eine von Phoenix live übertragene Pressekonferenz statt.
Ich bin bereits selbstständig und will mich von der künftigen Versicherungspflicht befreien lassen. Wird das möglich sein?
Nach obenJa, für Bestandsselbstständige ist eine Opt-out-Option vorgesehen. Laut der aktuellen Planung sollen zwar zunächst alle Selbstständigen (also auch diejenigen, die heute schon selbstständig sind) verpflichtend in die Gesetzliche Rentenversicherung einbezogen werden. Bestandsselbstständige sollen aber "voraussetzungslos herausoptieren", sprich sich von der Versicherungspflicht befreien lassen dürfen.
Was bedeutet „voraussetzungsloses Herausoptieren" oder "Opt-out"? Wie wird das genau funktionieren?
Nach oben
"Herausoptieren" oder auch "Opt-out" meint, dass sich Bestandsselbstständige ohne weitere Voraussetzungen von der geplanten Versicherungspflicht in der Gesetzlichen Rentenversicherungen werden befreien lassen können. Das ist wichtig, weil viele Bestandsselbstständige ihre Altersvorsorge zum Beispiel privat aufgestellt haben und in langfristigen Verträgen gebunden sind. Mit der Opt-Out-Möglichkeit stellt die Rentenkommission einen Vertrauensschutz für sie sicher. "Voraussetzungslos" bedeutet, dass kein Nachweis erforderlich sein soll, ob und wie du als Bestandsselbstständige/r schon heute fürs Alter vorsorgst.
Wie das "Herausoptieren" beziehungsweise der Opt-out konkret funktionieren soll, ist noch nicht bekannt. Wir gehen davon aus, dass die Deutsche Rentenversicherung oder eine andere Einrichtung dich anschreibt und du mit einem von dir unterschriebenen Formular den Opt-out ausüben kannst. Es empfiehlt sich aus Nachweiszwecken, diesen Antwortbrief per Einschreiben zu versenden.
Das ist noch nicht bekannt – aus unserer Sicht spricht aber alles dafür, dass man den Opt-out nur einmalig wird machen müssen.
Unserer aktuellen Einschätzung nach dürfte einem "freiwilligen" Wechsel in eine Pflichtversicherung bei der GRV nichts im Wege stehen.
Wenn ich mich für einen Opt-out entscheide: Was passiert mit bereits angesparten Beitragszeiten in der GRV? Verfallen meine bisherigen Beiträge?
Nach obenWir gehen davon aus, dass die angesparten Beitragszeiten selbstverständlich erhalten bleiben, unabhängig von deiner Entscheidung für oder gegen einen Opt-out aus der Pflichtversicherung – schließlich stehen ihnen ja Beitragszahlungen gegenüber.
Raus aus dem Alltag, rein ins Netzwerktreffen: erfrischt, inspiriert, erfolgreich.
Barcamp & Networking 2026 in Nürnberg
24% Preisvorteil sichern
Nur für Vereinsmitglieder
Ich bin bereits selbstständig und obligatorisch rentenversichert (zum Beispiel in einem berufsständischen Versorgungswerk oder der Landwirtschaftlichen Alterskasse). Welche Regeln gelten für mich?
Nach oben
Für dich ändert sich nichts. Die Kommission empfiehlt zwar, alle Selbstständigen verpflichtend in die Gesetzliche Rentenversicherung einzubeziehen (mit Opt-out-Möglichkeit für die Bestandsselbstständigen), nimmt "obligatorisch abgesicherte Selbstständige" aus dieser Regelung jedoch dezidiert aus.
Heißt: Wenn du als Selbstständige/r aufgrund deiner Tätigkeit schon jetzt rentenversicherungspflichtig bist, wird das in Zukunft genauso weiter gelten. Du wirst dich also auch nicht aus dieser obligatorischen Versicherung befreien lassen können – wir gehen davon aus, dass die Versicherungspflicht nach §2 SGV IV Vorrang vor der geplanten Rentenversicherungspflicht hat. Weitere Informationen und Hintergründe findest du in diesem Beitrag.
Ich bin bereits selbstständig und plane, meine Rechtsform zu ändern oder ein weiteres Business zu gründen. Gelte ich dann als Bestandsselbstständige/r oder als "künftig selbstständig"?
Nach obenWenn du schon selbstständig bist und zum Beispiel deine Rechtsform änderst oder ein zusätzliches Unternehmen ausgründest, sollte das deinen Status als Bestandsselbstständiger unserem Verständnis nach nicht in Frage stellen.
Muss ich als Gründer/in beziehungsweise künftige/r Selbstständige/r künftig in die gesetzliche Rentenversicherung einzahlen?
Nach obenWenn der Gesetzgeber die Pläne der Rentenkommission umsetzt und du nach dem Stichtag gründest: Ja. Den Empfehlungen der Rentenkommission zufolge sollen Selbstständige, die ihre Tätigkeit nach einem noch festzulegenden Stichtag neu aufnehmen, grundsätzlich rentenversicherungspflichtig sein.
Voraussetzung ist, dass keine anderweitige obligatorische Altersvorsorge (zum Beispiel in einem berufsständischen Versorgungswerk) besteht. Die Kommission sieht für diese Gruppe grundsätzlich keine Opt-out-Möglichkeit vor.
Ich plane, mich selbstständig zu machen und will ausschließlich privat fürs Alter vorsorgen. Wird das auch in Zukunft möglich sein?
Nach obenNein, nach den Empfehlungen der Rentenkommission wird das künftig nicht mehr möglich sein. Werden die Empfehlungen der Rentenkommission in geltendes Recht übersetzt, dann ist ab dem im Gesetz genannten Stichtag jede/r Gründer/in in der gesetzlichen Rentenversicherung pflichtversichert.
Du planst, zu gründen und willst privat vorsorgen? Dann solltest du noch in diesem Jahr, möglichst zeitnah und vor dem Stichtag in deine Selbstständigkeit starten. Wichtig ist auch, dass du recht bald erste Rechnungen stellst und sichergehst, dass sie schnell bezahlt werden.
Denn es ist denkbar, dass für die Einordnung als Bestands- oder künftige/r Selbstständige/r die Einkommenssteuer herangezogen und geprüft wird, ob vor dem Stichtag Umsätze aus selbstständiger Tätigkeit gemeldet wurden.
Ich plane, mich selbstständig zu machen und wäre aufgrund meiner selbstständigen Tätigkeit obligatorisch abgesichert (zum Beispiel in einem berufsständischen Versorgungswerk oder der Landwirtschaftlichen Alterskasse). Welche Regeln gelten für mich?
Nach obenDie Pläne der Rentenkommission gelten ausdrücklich nur für Selbstständige, die nicht bereits obligatorisch rentenversichert sind. Wenn du nach deiner Gründung also sowieso zum Beispiel in einem berufsständischen Versorgungswerk abgesichert wärst, ändert sich für dich im Vergleich zu den schon heute geltenden Regelungen nichts.
Wie hoch sollen die künftigen Rentenversicherungsbeiträge für Gründer/innen und künftige Selbstständige sein?
Nach obenDazu heißt es in den Empfehlungen der Rentenkommission: "Um Gründungen zu erleichtern, soll eine Karenzzeit von drei Jahren gelten, in der nur der halbe Regelbeitrag zu entrichten ist. Eine Verkettung von Neugründungen soll keine weitere Karenzzeit ermöglichen; als neu kann folglich nur die erstmalige Aufnahme einer selbständigen Tätigkeit im Verlauf des Erwerbslebens gelten."
Gründer/innen sollen also die ersten drei Jahre lang nur den halben Regelbeitrag zahlen müssen. Er liegt aktuell bei 367,82 Euro monatlich. Alternativ müssten sie nach unserem Verständnis einkommensabhängige Beiträge von derzeit 18,6 Prozent in voller Höhe zahlen (so sieht es auch die Regelung für Handwerker/innen vor, die die Rentenkommission als Vorbild heranzieht).
Beides dürfte viele Gründer/innen vor eine große finanzielle Belastungsprobe stellen – gerade, wenn sie in Teilzeit gründen und / oder am Anfang noch nicht so hohe und regelmäßige Einnahmen generieren.
Auch hier gehen wir davon aus, dass die Regelungen nach dem Vorbild derer für Handwerker/innen ausgestaltet werden. Die "ersten drei Jahre" würde demnach nicht bedeuten, dass die Karenzzeit für die ersten 36 Monate nach Gründung läuft, sondern für die "ersten drei Kalenderjahre nach dem Jahr der Aufnahme" der selbstständigen Tätigkeit. Das heißt: Wer im Dezember gründet, kann die Karenzzeit für gut drei Jahre in Anspruch nehmen. Wer im Januar gründet, sogar für fast vier Jahre.
Ich bin freiwillig gesetzlich versichert in der DRV. Werde ich aus der Versicherungspflicht herausoptieren und weiter freiwillig gesetzlich versichert bleiben können?
Nach obenWenn du Bestandsselbstständige/r bist, ist nach den bisherigen Plänen ein voraussetzungsloses „Herausoptieren“ aus der neuen Versicherungspflicht möglich. Unserem Verständnis nach wird die Möglichkeit zum Opt-out auch für Selbstständige gelten, die freiwillig gesetzlich rentenversichert sind. Die DRV hat ein hohes Eigeninteresse an zusätzlichen Versicherten.
Werde ich als heute schon freiwillig gesetzlich Versicherte/r die Beitragshöhe und Häufigkeit der Beiträge wie gehabt frei wählen können?
Nach obenWir gehen davon aus, dass du auch künftig zu den gleichen Konditionen freiwillig in der DRV versichert sein kannst wie bisher, wenn du den Opt-out aus der Pflichtversicherung wählst. Wir vermuten also, dass du die Höhe und Anzahl deiner Monatsbeiträge pro Jahr (innerhalb des festen Beitragsrahmens) wie bisher frei wählen kannst.
Werde ich als heute schon freiwillig gesetzlich Versicherte/r künftig noch die Möglichkeit haben, die gesetzliche Rentenversicherung zu verlassen und rein privat vorzusorgen?
Nach obenJa, wir gehen davon aus, dass dir diese Option weiter offenstehen wird.
Bleibt der einkommensabhängige Mindestbeitrag (2026: 112,16 EUR) bestehen?
Nach obenJa. Der Mindestbeitrag zur Rentenversicherung errechnet sich (anders als bei der Krankenversicherung, wo er für Selbstständige höher liegt) auf Basis der Geringfügigkeitsgrenze in Höhe von aktuell 603 Euro. Multipliziert mit dem Beitragssatz zur Rentenversicherung in Höhe von 18,6 Prozent ergeben sich 112,16 Euro Mindestbeitrag. Analog errechnet sich der Höchstbeitrag aus der Beitragsbemessungsgrenze für die Rentenversicherung (2026: 8.450 Euro), beträgt also aktuell 1.571,50 Euro.
Wird die freiwillige Versicherung womöglich in eine Pflichtversicherung umgewandelt?
Nach obenNein, nach unserem Verständnis der Empfehlungen der Rentenkommission werden Bestandsselbständige weiter freiwillig gesetzlich versichert sein können, sofern sie den Opt-out aus der geplanten Rentenversicherung wählen. Künftigen Selbstständigen allerdings würde die freiwillige gesetzliche Rentenversicherung als Option nicht mehr zur Verfügung stehen, weil sie ja rentenversicherungspflichtig sind.
Ich habe die Pflichtversicherung auf Antrag ("freiwillige Pflichtversicherung") gewählt. Was ändert sich für mich?
Nach obenAuch für dich gilt vermutlich, dass du als Bestandsselbstständige/r den Opt-out aus der geplanten Pflichtversicherung wählen und weiter zu den bisherigen Konditionen versichert bleiben kannst.
Die Pflichtversicherung auf Antrag ist aber ein Sonderfall, denn: Wer sie gewählt hat, lebt im Grunde heute schon exakt das Modell, das mit der geplanten Pflichtversicherung für alle künftigen Selbstständigen gelten soll. Unserer aktuellen Einschätzung nach dürfte es für dich also kaum einen Unterschied machen, ob du in der bisherigen Pflichtversicherung auf Antrag bleibst oder dich für die geplante Pflichtversicherung entscheidest.
Ich will die Rechtsform wechseln, zum Beispiel von einer GbR in eine GmbH. Gelte ich dann noch als bestandsselbstständig?
Nach obenUnserem Verständnis nach sollte ein Rechtsformwechsel keinen Einfluss auf deinen Status als Bestandsselbstständige/r haben. Wesentlich ist die Kontinuität deiner Selbstständigkeit an sich.
Ich bin sozialversicherungs-"befreite/r" GmbH-Geschäftsführer/in. Gelte ich im Kontext der Rentenversicherungspflicht als bestandsselbstständig?
Nach obenDavon würden wir ausgehen: Wenn du als GmbH-Geschäftsführer nicht sozialversicherungspflichtig bist, spricht das gegen eine abhängige Beschäftigung und für eine Selbstständigkeit. Insofern solltest du unserer Einschätzung nach auch im Rahmen der geplanten RV-Pflicht als bestandsselbstständig gelten.
Deshalb vermuten wir, dass all jene GmbH-Geschäftsführer/innen, die heute als selbstständig eingestuft sind (etwa Mehrheits- oder alleinige Gesellschafter), als Bestandsselbstständige aus der Versicherungspflicht werden herausoptieren können. Wer als Geschäftsführer/in als abhängig beschäftigt eingestuft ist (z.B. Fremdgeschäftsführer oder Minderheitsgesellschafter ohne Sperrminorität), ist bereits heute sozialversicherungspflichtig – daran wird sich wohl nichts ändern.
Ich bin bereits selbstständig und möchte ein zusätzliches Einzelunternehmen gründen. Fällt dieses neue Business dann unter die Rentenversicherungspflicht?
Nach obenNein, unserer Einschätzung nach vermutlich nicht. Entscheidend ist, dass du bereits vor dem (noch nicht festgelegten) Stichtag selbstständig arbeitest. Eine weitere Gründung sollte deinen Status als Bestandsselbstständige/r nicht in Frage stellen.
Was gilt, wenn ich bereits selbstständig bin, aber die Branche wechsle?
Nach obenEin Branchenwechsel wird unserer Einschätzung nach unproblematisch sein: Wesentlich ist, dass du schon vor dem (noch nicht festgelegten) Stichtag selbstständig tätig bist.
Was passiert, wenn ich umziehe und dadurch das Finanzamt wechsle? Was, wenn ich eine neue Steuernummer bekomme?
Nach obenEin Umzug und der damit verbundene Wechsel des Finanzamts wird vermutlich keinen Einfluss auf deinen Status als Bestandsselbstständige/r haben, ebenso wenig eine neue Steuernummer.
Vorstellbar ist allerdings, dass zum Beispiel der Datenaustausch zwischen deinem alten und neuen Finanzamt nicht richtig funktioniert – so könnte das neue Finanzamt fälschlicherweise davon ausgehen, dass du neu selbstständig bist, und dich entsprechend an die Rentenversicherung melden. In einem solchen Fall wirst du nachweisen müssen, dass du zu den Bestandsselbstständige/n zählst, etwa über steuerliche Anmeldung und/oder Einkommenssteuerbescheid.
Gelte ich als bestandsselbstständig, wenn ich meine Selbstständigkeit pausiert habe und sie nach dem (noch festzulegenden) Stichtag neu aufnehme?
Nach obenEine Unterbrechung deiner bestehenden Selbstständigkeit könnte unserer Einschätzung nach mit Blick auf die geplante Rentenversicherungspflicht tatsächlich kritisch sein. Wir gehen davon aus, dass du deine Selbstständigkeit zumindest kein ganzes Kalenderjahr unterbrechen solltest: Denn um später als Bestandsselbstständige/r zu gelten, wirst du vermutlich einen Einkommenssteuerbescheid vorlegen müssen, der Einnahmen aus deiner selbstständigen Tätigkeit zeigt. Praktisch gesprochen heißt das: Du solltest in jedem Kalenderjahr gestellt und auch Zahlungen erhalten haben. Genaueres zu allen Fragen können wir sagen, wenn das BMAS einen ersten Gesetzentwurf vorgelegt hat.
Ich bin bereits heute selbstständig und im Rentenalter. Was soll für mich gelten?
Nach obenDie Rentenkommission geht in ihren Empfehlungen nicht auf Bestands- oder künftige Selbstständige im Rentenalter ein. Wir gehen auf Basis der bisher geltenden Praxis davon aus, dass es eine Sonderregelung im Sinne einer Altersgrenze, Übergangsregelung oder ähnliches für ältere Selbstständige geben wird.
Unserer Einschätzung nach wirst du als Bestandsselbstständige/r im Rentenalter voraussetzungslos aus der Versicherungspflicht herausoptieren können, sofern du überhaupt dazu angeschrieben wirst.
In den Empfehlungen der Rentenkommission gibt es keine Hinweise speziell zu Selbstständigen im Rentenalter. Das gilt auch für Gründer/innen im Rentenalter, die sich nach dem noch festzulegenden Stichtag selbstständig machen wollen. Vom Wortlaut der Empfehlungen ausgehend, würde die Rentenpflicht auch für Gründer/innen im Rentenalter gelten. Doch wir gehen davon aus, dass es eine Sonderregelung im Sinne einer Altersgrenze, Übergangsregelung oder ähnliches geben wird.
Denn in der gesetzlichen Rentenversicherung gilt eine Mindestbeitragszeit ("allgemeine Wartezeit") von fünf Jahren (60 Beitragsmonaten). Heißt: Nur, wer mindestens fünf Jahre eingezahlt hat, kann Rentenzahlungen erhalten. Unserer Einschätzung nach wird es kaum zu rechtfertigen sein, künftige ältere Gründer/innen zu Zahlungen zu verpflichten, denen sehr späte oder gar keine Rentenzahlungen mehr gegenüberstehen. Deshalb ist die erwähnte Sonderregelung für Selbstständige im Rentenalter aus unserer Sicht zwingend notwendig!
Hast du weitere Fragen rund um die geplante Rentenreform? Schreib sie gern hier in die Kommentare! Wir werden die FAQ aktualisieren und erweitern, wenn es Neuigkeiten und weitere Details zur Ausgestaltung gibt.
Schon gesehen? In unserer neuen Petition machen wir uns für eine Rentenpflicht für Selbstständige? – Nur mit Rechtssicherheit und fairen Beiträgen! stark. Werde jetzt gemeinsam mit uns laut, unterzeichne die Petition und teile sie gern auch in deinem Netzwerk: openpetition.de/rentenpflicht
Du möchtest Kommentare bearbeiten, voten und über Antworten benachrichtigt werden?
Jetzt kostenlos Community-Mitglied werden